日本央行周五将基准利率上调至三十年来的最高点,并释放出未来将继续加息的明确信号。这一举动预计将在全球范围内引发连锁反应。
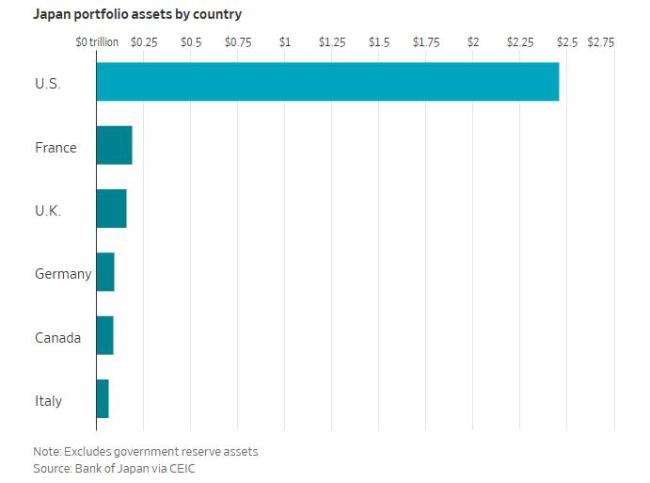
日本投资者持有的海外资产规模约5万亿美元,其中一半投资于美国,包括约2.5万亿美元的美国股票、债券及其他金融资产。随着日本本土利率上升,更具吸引力的收益前景可能促使部分资金回流,这或将放缓甚至逆转长期以来支撑美欧等全球资产价格的稳定现金流。有专家指出,日元正在调转航向。
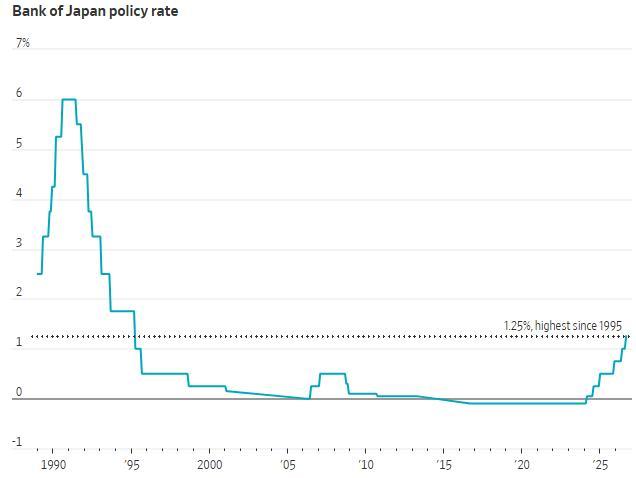
日本央行宣布将基准利率上调25个基点至1.25%。这是自1990年以来两次加息间隔最短的一次。此举紧随美联储周三的加息行动,也受到美国财政部长贝森特呼吁的影响。在全球其他主要央行陆续跟进加息的情况下,全球债券收益率经历了一轮急剧攀升。美国10年期国债收益率一度触及5%,而日本10年期国债收益率约为3%,达到1990年代中期以来的最高水平。
收益率上升反映了投资者对通胀和政府的担忧,同时也体现了他们对人工智能及其可能带来的经济增长转型抱有的乐观预期。
长期以来,日本低利率环境促使投资者向海外寻求更高回报,大量吸纳美国国债和欧洲政府债券,以及股票、企业债券和其他资产。日本银行在国内以低成本借入资金用于海外放贷,从中赚取收益率差。日本政府养老金投资基金(GPIF)曾将约六成资产重仓于日本国债,十余年前开始多元化配置转向海外股债,如今日本本土债券在其投资组合中的权重已压缩至四分之一左右。
然而,目前这一资金流向可能即将逆转。今年截至8月22日,日本投资者已净抛售3万亿日元(187亿美元)的海外债券,这是自2022年债券大跌以来年初至今最大规模的减持力度。在悉尼、伦敦和新加坡,债券交易员和资产管理者已经注意到了日本需求的回撤。日本财务大臣片山皋月表示,希望GPIF能将更多资产投资于国内市场,但监管该基金的政府官员称尚未做出任何新决定。
对于美国而言,日本投资者对美国国债兴趣减退,将加剧收益率面临的上行压力。根据美国财政部数据,日本是美国国债的最大持有国,截至7月底的美债持有量约为1.1万亿美元。这一数字已较2月份1.2万亿美元的峰值有所下降。
分析师和投资者表示,日本资本的重新配置将是一个渐进的过程,取决于日本央行能否在经济局部疲软的情况下坚持进一步加息。一些分析师认为,日本利率的温和上升可能不足以吸引大量资金回流,因为投资者可以将资金投入美国科技股或购买其他国家债券以获得更高收益率。东京高级固定收益策略师Masahiko Loo指出,市场的核心脉络并非资金的急剧大举回流,而是日本正悄然褪去海外债券“主力边际买家”的角色,作为全球体量庞大的储蓄池之一,日本增量购买力的消退正在从底层推动全球债券市场期限溢价的走高。
天顺优配提示:文章来自网络,不代表本站观点。